
Le scénario est familier dans beaucoup de PME : le contrôleur ferme le mois, sort son rapport de revenus, et le chiffre ne concorde pas avec celui que la direction des ventes a présenté la semaine précédente. Deux systèmes, deux réponses, et personne pour trancher rapidement laquelle est bonne. La clôture s'étire de trois jours pendant qu'on remonte l'écart à la main.
La gestion de la qualité des données financières existe précisément pour éviter ce genre d'épisode. Pas comme un chantier théorique de gouvernance, mais comme un ensemble de contrôles concrets qui font qu'un chiffre sorti d'un rapport est le même que celui du système qui l'a produit.
Qu'est-ce que la gestion de la qualité des données financières ?
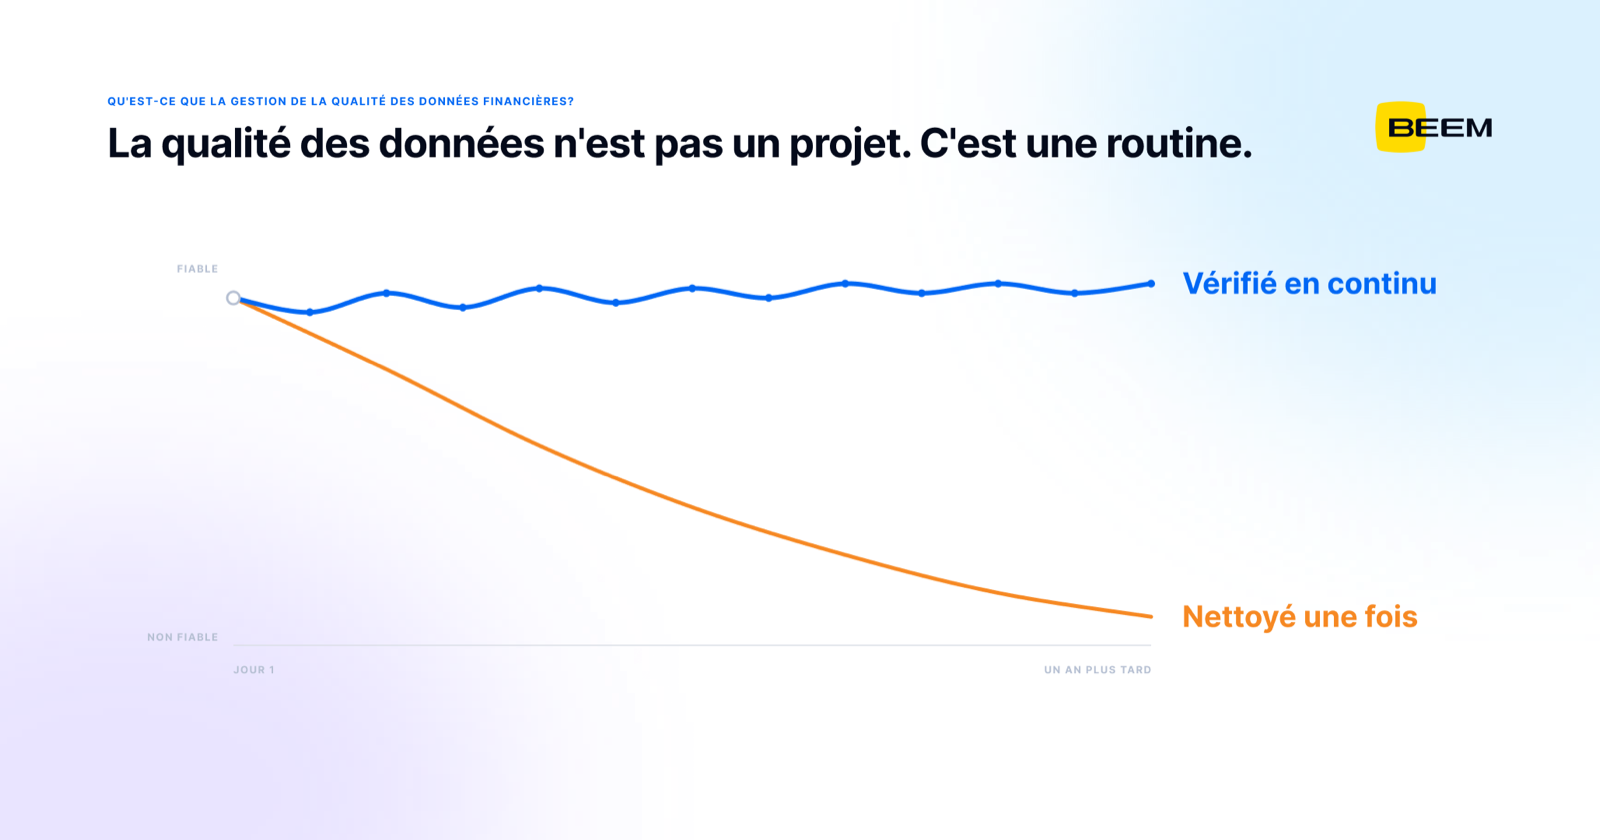
Il faut distinguer deux choses qu'on confond souvent. La qualité des données financières, c'est un état : vos chiffres sont exacts ou ils ne le sont pas, à un moment donné. Sa gestion, c'est le processus qui maintient cet état dans le temps, avec des règles, des contrôles et des responsables identifiés. Une base assainie une fois lors d'un projet ERP se dégrade en quelques mois. Sans processus, il n'y a que des nettoyages successifs.
Les listes génériques de dimensions qu'on trouve un peu partout couvrent large. En finance, six seulement font vraiment la différence. L'exactitude d'abord : le montant enregistré correspond à la transaction réelle. L'exhaustivité : aucune écriture ne manque à l'appel. La cohérence entre systèmes : le même client, la même facture et le même compte portent la même valeur dans l'ERP, le CRM et l'outil de facturation. La fraîcheur : un rapport de trésorerie qui reflète l'état d'il y a six jours n'aide personne à décider. L'unicité : une facture comptabilisée deux fois fausse tout ce qui en découle. Et la validité : une date d'échéance antérieure à la date de facturation est une erreur, même si les deux champs sont remplis.
Ces six dimensions ne se valent pas selon les contextes. Dans une entreprise de services, la cohérence entre le suivi des heures et la facturation prime. Dans le commerce de détail, c'est la fraîcheur qui devient déterminante.
Ce que des données financières non fiables changent au quotidien
Les conséquences se manifestent d'abord dans les opérations, bien avant d'apparaître dans un rapport d'audit.
La clôture s'allonge. Chaque écart non expliqué entre deux systèmes devient une enquête manuelle qui mobilise la personne la plus expérimentée de l'équipe, celle dont le temps aurait le plus de valeur ailleurs. Les rapports se contredisent d'un service à l'autre, et la réunion de direction se transforme en débat sur la provenance des chiffres plutôt que sur la décision à prendre.
Vient ensuite l'effet le plus dommageable, parce qu'il est silencieux : la perte de confiance. Quand une équipe a été prise deux fois avec un chiffre faux, elle reconstruit ses propres calculs dans un fichier local. La fiabilité des rapports financiers ne se dégrade alors plus seulement techniquement, elle se dégrade politiquement, et l'entreprise se retrouve avec cinq versions officieuses de la vérité que personne ne rapproche jamais.
En bout de ligne, ce sont des ajustements d'audit qu'il faut justifier, des décisions de trésorerie prises sur des soldes périmés, et des relances envoyées à des clients qui ont déjà payé.
D'où viennent les erreurs de données financières ?
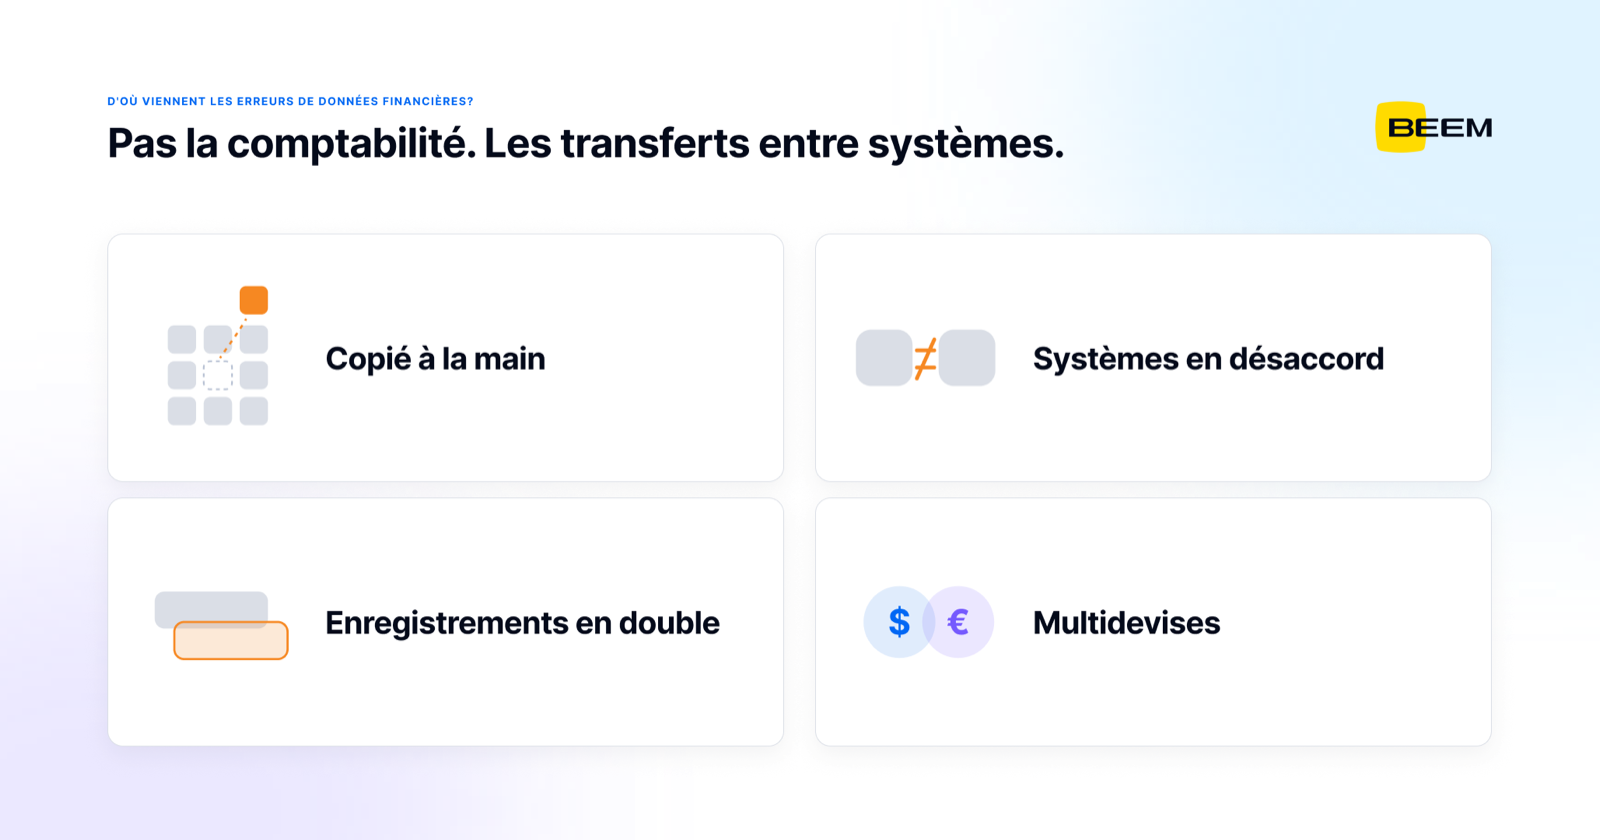
Presque jamais d'un manque de rigueur comptable. Les causes sont structurelles.
La saisie manuelle et les feuilles de calcul qui circulent
Un export, une manipulation dans Excel, un réimport ailleurs. Chaque passage à la main est une occasion d'erreur, et surtout une rupture de la piste d'audit : plus personne ne sait quelle version du fichier a servi à produire le rapport final. Le classeur qui contient une formule modifiée par quelqu'un qui a quitté l'entreprise il y a deux ans est un cas de figure banal.
Les écarts de rapprochement entre l'ERP, le CRM et la facturation
Une opportunité fermée dans le CRM ne correspond pas toujours à une facture émise, ni au montant final après ajustement. Sans règle de rapprochement automatique, ces écarts s'accumulent et deviennent impossibles à démêler rétroactivement.
Un plan comptable et des référentiels incohérents
Deux comptes qui servent au même usage, un centre de coûts créé en double lors d'une réorganisation, un client enregistré sous deux raisons sociales : la gestion des données comptables achoppe le plus souvent sur ces référentiels, pas sur les transactions elles-mêmes.
La consolidation multi-entités et multidevises
Dès qu'il y a deux entités légales, la question du taux de change retenu, de la date d'application et de l'élimination des transactions intercompagnies transforme un simple regroupement en source d'écarts récurrents.
Comment améliorer la qualité des données financières
L'ordre des opérations compte autant que les opérations elles-mêmes.
Cartographier les flux avant de corriger quoi que ce soit
Quelles données entrent, d'où, vers quel système, transformées par quoi, et consommées par qui. Cette étape paraît lente, et c'est celle que la plupart des entreprises sautent. Résultat courant : on corrige un rapport pendant des mois sans jamais s'apercevoir que l'erreur naît trois systèmes en amont.
Valider à la source, puis valider les transformations
Un contrôle à l'entrée coûte toujours moins cher qu'une correction en aval : format de date imposé, champ obligatoire, plage de valeurs plausibles, règle de cohérence entre deux champs. Mais valider à la source ne suffit pas. Des données propres à l'entrée peuvent ressortir fausses après une jointure incorrecte, une conversion de devise mal appliquée ou une règle d'agrégation qui double des lignes. Les transformations et les rapprochements doivent donc être testés eux aussi, avec des contrôles de bout en bout : la somme des ventes du rapport doit égaler la somme des factures du système source, sans exception silencieuse.
Automatiser les contrôles plutôt que de les répéter à la main
Un contrôle qui repose sur la vigilance d'une personne finit par sauter le mois où cette personne est en vacances. Des tests automatisés qui s'exécutent à chaque chargement, avec une alerte en cas d'échec, permettent d'intercepter l'erreur avant qu'elle n'atteigne le rapport de direction plutôt qu'après.
Nettoyer et dédupliquer en continu
Le nettoyage des données financières ne devrait pas être un projet ponctuel avec une date de fin. La déduplication des fournisseurs, la normalisation des raisons sociales et la standardisation des identifiants sont des routines. Une base assainie en janvier redevient sale en juin si rien ne surveille les nouvelles entrées.
Suivre le taux d'erreur, les écarts de rapprochement et la fraîcheur
Trois indicateurs suffisent pour commencer : le pourcentage d'enregistrements en échec sur les règles de validation, le montant et le nombre d'écarts non expliqués lors des rapprochements, et le délai entre la transaction réelle et sa disponibilité dans le rapport. Ils se mesurent, ils se suivent dans le temps, et ils permettent de démontrer une amélioration autrement que par une impression.
Gouvernance des données en finance : qui répond de quel chiffre
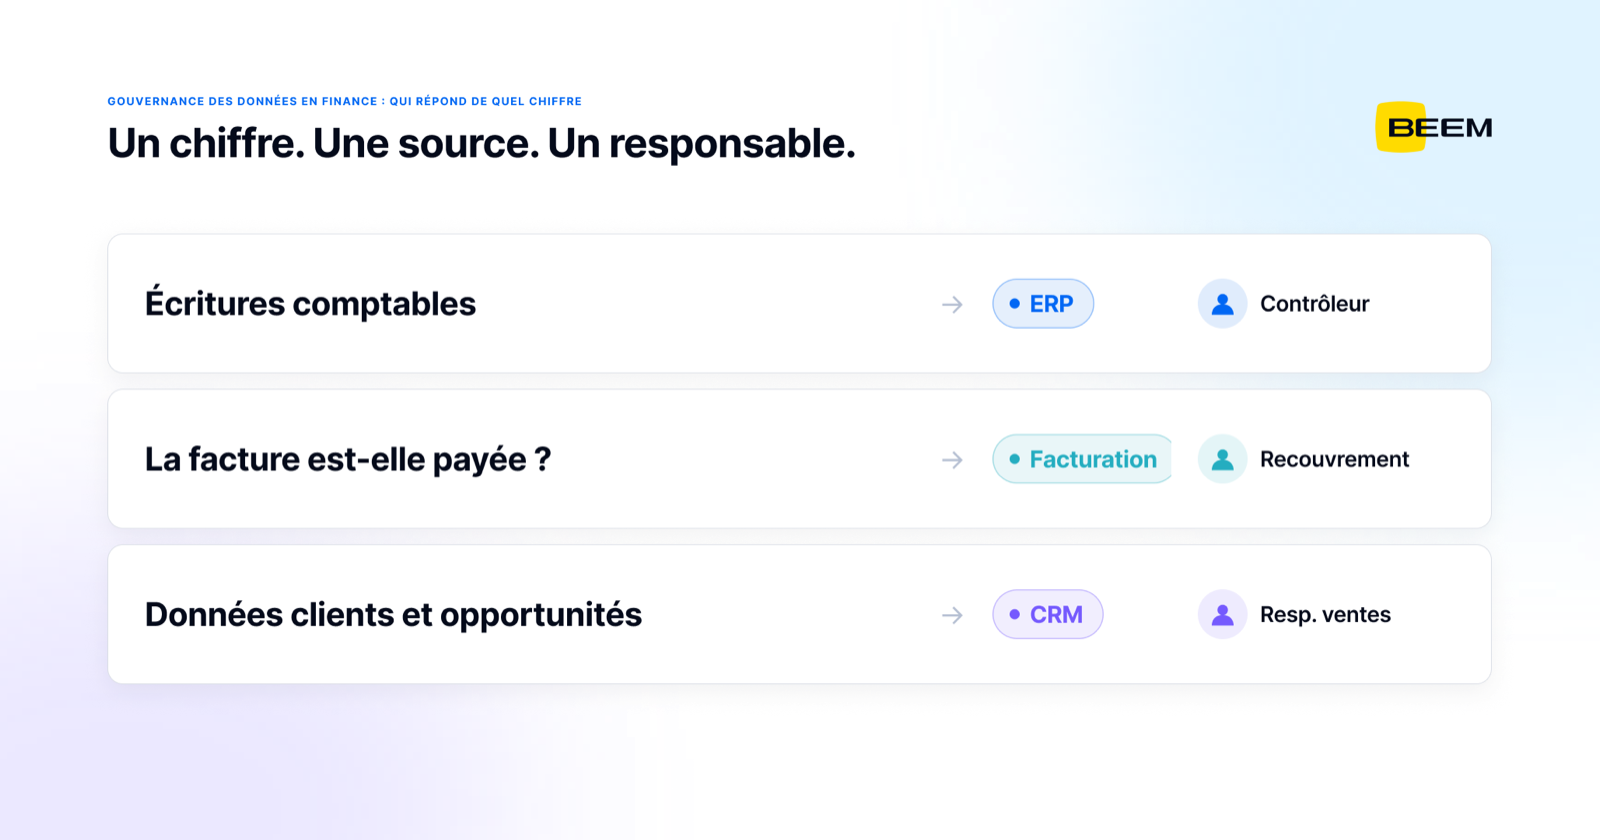
La partie technique se règle plus vite que la partie humaine. La gouvernance des données en finance consiste avant tout à répondre à une question précise : quand deux systèmes affichent deux valeurs différentes, laquelle fait foi et qui tranche ?
Cela suppose de définir une source de vérité par domaine de données, pas une source unique pour toute la finance. L'ERP fait généralement autorité sur les écritures comptables et le grand livre, l'outil de facturation sur le statut de paiement d'une facture, le CRM sur les données commerciales et le rattachement d'un compte. La répartition exacte dépend des systèmes en place, mais l'exercice doit être fait explicitement, écrit quelque part, et connu des équipes. Tant qu'il ne l'est pas, chaque écart redevient une négociation.
À cela s'ajoutent la propriété nommée pour chaque domaine, une personne et non un service, la traçabilité des modifications, et les règles d'accès. Au Québec, la Loi 25 impose d'encadrer la gouvernance des renseignements personnels, y compris ceux qui transitent par les systèmes financiers comme les coordonnées de facturation. La documentation des accès et des durées de conservation sert donc deux objectifs à la fois.
Comment gérer la qualité de ses données financières : trois approches
Les contrôles manuels et les feuilles de calcul
C'est le point de départ de presque toutes les PME, et ça fonctionne un temps. La limite n'est pas technique, elle est humaine : le dispositif repose sur la mémoire de deux ou trois personnes et ne survit pas à leur départ.
Les pipelines développés à l'interne
Contrôle total, adaptation fine aux particularités de l'entreprise, mais un coût de maintenance que les PME sous-estiment systématiquement. Un pipeline n'est pas livré une fois, il évolue à chaque changement de système source.
La plateforme spécialisée ou managée
Les tests, la surveillance et les alertes viennent avec l'outil, et l'exploitation quotidienne est prise en charge. Les tests de qualité et la traçabilité viennent alors avec la plateforme, plutôt que d'être reconstruits manuellement à chaque audit. C'est l'approche pertinente quand l'entreprise veut des chiffres fiables sans constituer une équipe data à l'interne, ce qui correspond au modèle que BEEM opère pour ses clients en analyse de données financières et comptables.
Le choix se fait sur quatre critères : le coût total en incluant le temps de maintenance interne, les compétences réellement disponibles dans l'équipe, le nombre de systèmes à rapprocher, et la fréquence de rafraîchissement dont la direction a besoin. Une entreprise qui clôture au mois n'a pas les mêmes contraintes qu'une autre qui suit sa trésorerie au jour le jour.
Un dernier point, et c'est l'erreur la plus fréquente qu'on observe chez des équipes finance pourtant rigoureuses : on investit dans l'outil, mais on ne documente ni les règles de rapprochement, ni les arbitrages entre systèmes, ni les exceptions tolérées. Le jour où le contrôleur change de poste, il ne reste qu'un rapport que plus personne n'ose contester ni corriger.
Vos rapports financiers ne concordent pas d'un système à l'autre ? Demandez une démo BEEM pour voir comment automatiser les contrôles et les rapprochements sans mobiliser votre équipe finance dessus chaque mois.
